استیتمنت معاملاتیات چه چیزی دربارهی رفتارت لو میدهد؟
دو تریدر با نرخ برد یکسان، یکی ۱۸٪ سود و دیگری ۱۱٪ ضرر. تفاوت در چیزی است که نرخ برد نشان نمیدهد.
فهرست مطالب
- نرخ برد تقریباً بیمعنی است
- پنج عددی که واقعاً مهماند
- ۱. ضریب سود (Profit Factor)
- ۲. بیشترین افت سرمایه (Max Drawdown)
- ۳. میانگین R
- ۴. امید ریاضی (Expectancy)
- ۵. هزینهی واقعی معامله
- از عدد به رفتار
- فاصلهی زمانی بین معاملهها
- حجم بعد از زیان
- مدت نگهداری برد در برابر باخت
- توزیع ساعت و روز
- چطور استیتمنت بگیری
- چه چیزی را نمیشود از استیتمنت فهمید
- از کجا شروع کنی
دو تریدر را تصور کن. هر دو در یک ماه ۱۰۰ معامله بستهاند و هر دو دقیقاً ۶۰ درصد از معاملههایشان برنده بوده است. اولی ۱۸ درصد سود کرده و دومی ۱۱ درصد ضرر.
نرخ برد هر دو یکی است. پس تفاوت کجاست؟
تفاوت در چیزی است که نرخ برد هیچوقت نشان نمیدهد: اینکه بردها چقدر بزرگ بودهاند، باختها چقدر، و مهمتر از همه ، چه رفتاری پشت هر کدام بوده است. همهی اینها در استیتمنت تو نوشته شده. فقط کسی آن را اینطور نمیخواند.
این مقاله دربارهی آن است که چطور بخوانیاش.
نرخ برد تقریباً بیمعنی است
نرخ برد محبوبترین عدد استیتمنت است و کمفایدهترینشان. دلیلش ساده است: نرخ برد فقط تعداد را میشمارد، نه اندازه را.
یک استراتژی با نرخ برد ۹۰ درصد میتواند حساب را صفر کند، اگر آن ۱۰ درصد باخت بهاندازهی کافی بزرگ باشد. و یک استراتژی با نرخ برد ۳۵ درصد میتواند سالها سودده بماند، اگر بردها بهاندازهی کافی بزرگ باشند. این همان چیزی است که معاملهگران روندی سالهاست با آن زندگی میکنند.
پس بهجای نرخ برد، از اینجا شروع کن.
پنج عددی که واقعاً مهماند
۱. ضریب سود (Profit Factor)
سادهترین عددی که بهتنهایی میگوید سیستمت سودده است یا نه:
ضریب سود = مجموع سود ناخالص ÷ مجموع زیان ناخالص
اگر در یک دوره ۱۲۲۳ دلار سود و ۸۰۶ دلار زیان داشتهای، ضریب سودت ۱٫۵۲ است. یعنی به ازای هر یک دلار که از دست دادهای، یک دلار و ۵۲ سنت به دست آوردهای.
عدد زیر ۱ یعنی در حال از دست دادن سرمایهای. بین ۱ تا ۱٫۲ یعنی عملاً داری برای بروکرت کار میکنی ، یک دورهی بد کافی است که به زیر ۱ برود. بالای ۱٫۵ قابلاتکاست، و بالای ۲ خوب است.
یک هشدار: ضریب سود روی نمونهی کوچک دروغ میگوید. با ۱۵ معامله، یک برد بزرگ میتواند آن را از ۰٫۹ به ۲٫۱ ببرد. زیر ۵۰ معامله این عدد را جدی نگیر.
۲. بیشترین افت سرمایه (Max Drawdown)
بزرگترین فاصلهای که حسابت از اوج خودش تا کف بعدی پایین آمده. این تنها عددی است که میگوید چقدر درد کشیدهای ، و در چالشهای پراپ فرم، تنها عددی است که تو را حذف میکند.
اگر در چالش پراپ فرم رد شدهای، احتمالاً همین عدد تو را حذف کرده است. شش دلیل رایج رد شدن در چالش پراپ فرم را جداگانه نوشتهام.
نکتهی مهمی که اغلب از قلم میافتد: افت سرمایه را باید درصدی حساب کنی، نه دلاری. افت ۵۰۰ دلاری روی حساب ۱۰٬۰۰۰ دلاری یک اتفاق عادی است؛ همان ۵۰۰ دلار روی حساب ۱٬۰۰۰ دلاری یعنی نیمی از سرمایه رفته.
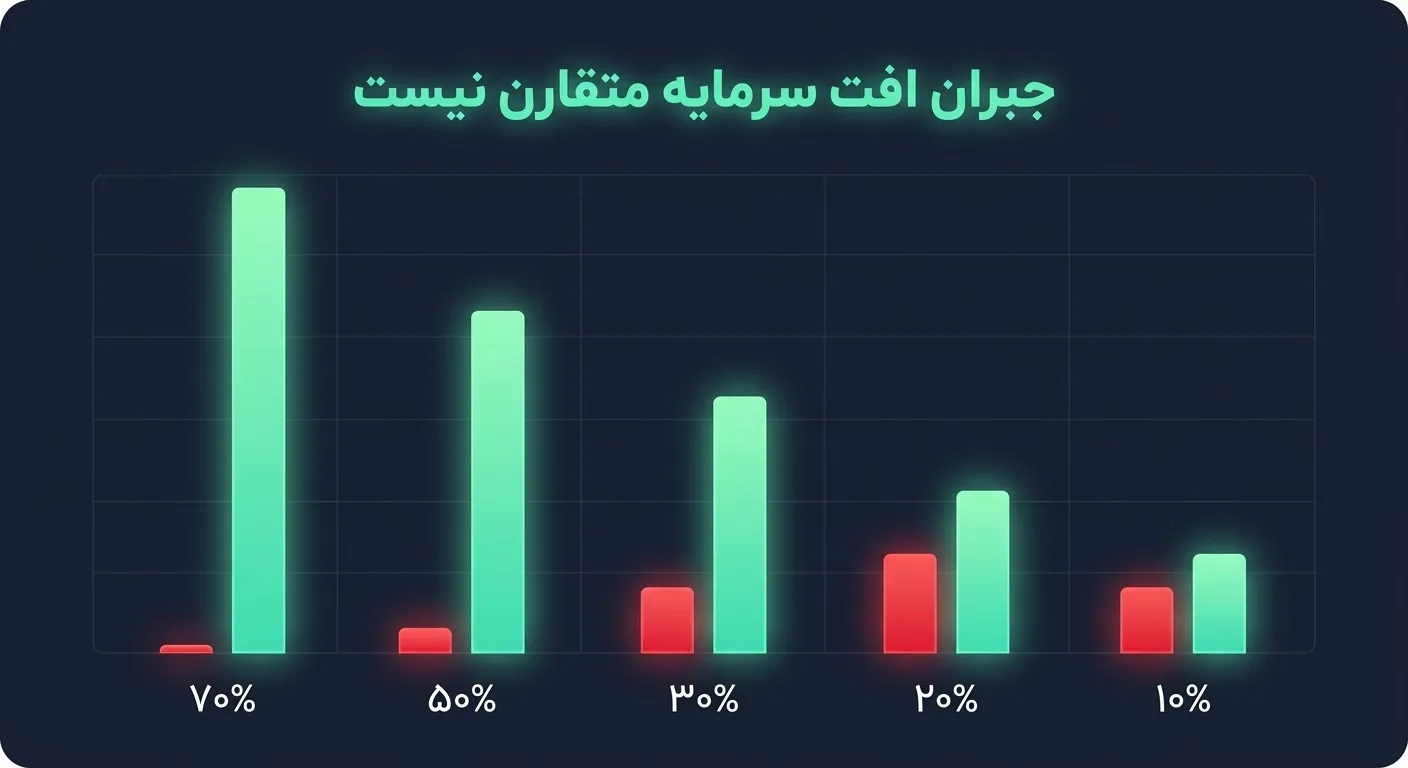
و نکتهی دوم: بازگشت از افت، متقارن نیست. بعد از ۲۰ درصد افت باید ۲۵ درصد سود کنی تا سر به سر شوی. بعد از ۵۰ درصد افت، باید ۱۰۰ درصد سود کنی. این عدمتقارن دلیل اصلی این است که مدیریت ریسک از پیدا کردن نقطهی ورود مهمتر است.
| افت سرمایه | سود لازم برای جبران |
|---|---|
| ۱۰٪ | ۱۱٪ |
| ۲۰٪ | ۲۵٪ |
| ۳۰٪ | ۴۳٪ |
| ۵۰٪ | ۱۰۰٪ |
| ۷۰٪ | ۲۳۳٪ |
۳. میانگین R
R یعنی «چند برابر ریسکی که پذیرفتی». اگر با حد ضرر ۲۰ پیپ وارد شدی و ۶۰ پیپ سود گرفتی، آن معامله ۳R بوده. اگر حد ضررت خورد، منفی ۱R.
میانگین R به تو میگوید هر معامله بهطور متوسط چند برابر ریسکش برگردانده است. مثبت بودنش یعنی سیستم کار میکند؛ صفر یا منفی یعنی نه.
فایدهی بزرگ R این است که حجم را از معادله حذف میکند. معاملهای با ۰٫۰۱ لات و معاملهای با ۰٫۵ لات هر دو میتوانند ۲R باشند. این تنها راهی است که میتوانی عملکردت را در دورههایی با حجم متفاوت مقایسه کنی.
محاسبهاش یک شرط دارد: باید حد ضرر گذاشته باشی. اگر استیتمنتت ستون حد ضرر خالی دارد، R قابل محاسبه نیست ، و این خودش یافتهی مهمی است که در بخش بعد به آن برمیگردیم.
اگر ستون حد ضرر استیتمنتت بیشتر خالی است، خودِ آن یافته است: چرا حد ضرر ذهنی جواب نمیدهد.
۴. امید ریاضی (Expectancy)
اینکه بهطور متوسط از هر معامله چقدر انتظار سود داری:
امید ریاضی = (نرخ برد × میانگین برد) − (نرخ باخت × میانگین باخت)
مثال: نرخ برد ۴۰ درصد، میانگین برد ۳۰۰ دلار، میانگین باخت ۱۲۰ دلار.
(۰٫۴ × ۳۰۰) − (۰٫۶ × ۱۲۰) = ۱۲۰ − ۷۲ = ۴۸ دلار به ازای هر معامله
با نرخ برد ۴۰ درصد. این همان چیزی است که نشان میدهد چرا نرخ برد بهتنهایی حرفی برای گفتن ندارد.
امید ریاضی مثبت یعنی هرچه بیشتر معامله کنی بهتر است ، به شرطی که ریسک هر معامله ثابت بماند. امید ریاضی منفی یعنی هر معاملهی اضافه، ضرر بیشتر. تعداد معامله ضریب است، نه راهحل.
۵. هزینهی واقعی معامله
سودی که در ستون Profit میبینی، سود واقعی تو نیست. سه چیز از آن کم میشود: کمیسیون، اجرت (Fee) و بهرهی شبانه (Swap).
سود خالص = سود ناخالص + کمیسیون + اجرت + سواپ
(هر سه معمولاً منفیاند، پس جمع کردنشان یعنی کم شدن.)
برای اسکالپری که روزی ۲۰ معامله میگیرد، کمیسیون میتواند تا ۴۰ درصد سود ناخالص را ببلعد. برای کسی که پوزیشنها را چند روز نگه میدارد، سواپ همین نقش را دارد ، مخصوصاً روی جفتهایی با اختلاف نرخ بهرهی بالا و مخصوصاً روی شب چهارشنبه که سهبرابر حساب میشود.
قاعدهی ساده: اگر مجموع هزینههایت از ۱۵ درصد سود ناخالصت بیشتر است، مسئلهات استراتژی نیست، تعداد معامله یا انتخاب بروکر است.
تفکیک کامل این سه هزینه، سهم پنهان اسپرد و چهار راه کم کردنشان، در کارمزد و سواپ چقدر از سودت را میخورند آمده است.
از عدد به رفتار
تا اینجا دربارهی عدد حرف زدیم. اما بخش جالب استیتمنت جای دیگری است: ترتیب و زمانبندی معاملهها. آنجاست که رفتار دیده میشود، و رفتار همان چیزی است که معمولاً حساب را از بین میبرد ، نه استراتژی.
چهار الگو که با یک نگاه به استیتمنت قابل تشخیصاند:
فاصلهی زمانی بین معاملهها
ستون زمان را نگاه کن. بعد از یک باخت بزرگ، چقدر طول کشیده تا معاملهی بعدی را باز کنی؟
اگر الگو این است که معاملهی بعدی طی چند دقیقه باز شده ، و معمولاً با حجم بیشتر ، این معاملهی انتقامی است. تقریباً همیشه ضررده است و تقریباً همیشه صاحبش منکرش میشود. استیتمنت جای خوبی برای انکار نیست: یا آن خوشهی زمانی هست یا نیست.
تعریف دقیقش، روش پیدا کردنش در استیتمنت و چهار قانونی که جلویش را میگیرند، در معاملهی انتقامی آمده است.
حجم بعد از زیان
میانگین حجم معاملههای بعد از یک باخت را با میانگین کل مقایسه کن. اگر بهطور سیستماتیک بزرگتر است، داری ناخودآگاه مارتینگل میزنی.
این خطرناکترین الگوی این فهرست است، چون تا وقتی جواب میدهد شبیه مهارت به نظر میرسد. سه بار جواب میدهد و بار چهارم حساب را میبرد.
ریاضی این الگو و اینکه چرا سه بار جواب میدهد و بار چهارم حساب را میبرد، در بزرگشدن حجم بعد از زیان آمده است.
مدت نگهداری برد در برابر باخت
میانگین مدت زمانی که معاملههای برنده باز ماندهاند را با معاملههای بازنده مقایسه کن.
اگر بردها کوتاهتر از باختها هستند، دچار یکی از شناختهشدهترین سوگیریهای رفتاری شدهای: سود را زود میبندی چون از دست دادنش میترساندت، و زیان را نگه میداری چون بستنش یعنی پذیرفتن اشتباه. این الگو ضریب سودت را از دو طرف میخورد ، هم میانگین برد را کوچک میکند، هم میانگین باخت را بزرگ.
این الگو اسم دارد و بیش از آنچه فکر میکنی هزینه برمیدارد. چرا سود را زود میبندیم و زیان را نگه میداریم را جداگانه نوشتهام.
توزیع ساعت و روز
معاملهها را بر اساس ساعت باز شدن دستهبندی کن و سود خالص هر دسته را جمع بزن. تقریباً همیشه یک یا دو بازهی ساعتی پیدا میشود که اکثر ضرر آنجا ساخته شده.
معمولاً هم دلیل روشنی دارد: ساعتی که خستهای، ساعتی که بازار نقدشوندگی ندارد، یا ساعت انتشار خبر. همین کار را با روزهای هفته هم انجام بده. حذف کردن یک بازهی ساعتی ضررده، سادهترین بهبودی است که میشود در یک هفته اعمال کرد.
چطور استیتمنت بگیری
در متاتریدر ۵، از پنجرهی Toolbox به تب History برو، روی بازهی زمانی دلخواه راستکلیک کن و Report را انتخاب کن. سه فرمت پیشنهاد میشود: HTML، XLSX و XML.
در متاتریدر ۴، در تب Account History راستکلیک کن و Save as Detailed Report را بزن.
یک نکتهی فنی که کم کسی میداند: گزارش کامل متاتریدر ۵ سه بخش دارد ، Positions، Orders و Deals. بخش Positions هر معامله را یک بار میآورد، و بخش Deals همان معاملهها را دوباره، این بار بهصورت دو پایهی ورود و خروج. اگر هنگام تحلیل دستی هر دو بخش را با هم جمع بزنی، تعداد معاملهها و سودت دقیقاً دو برابر میشود. این اشتباه رایجتر از چیزی است که فکر میکنی.
چه چیزی را نمیشود از استیتمنت فهمید
صداقت در این بخش مهم است، چون هر ابزاری که ادعا کند استیتمنت همه چیز را میگوید، دارد اغراق میکند.
- دلیل ورود. استیتمنت میگوید چه کردی، نه چرا. اینکه ستاپ معتبری داشتی یا صرفاً حوصلهات سر رفته بود، در فایل نیست.
- حد ضرر ذهنی. اگر حد ضرر را روی پلتفرم نگذاشتهای و در ذهنت داشتهای، استیتمنت آن را «بدون حد ضرر» میبیند. از دید مدیریت ریسک هم تفاوت چندانی ندارد.
- شرایط بازار. دورهای که استیتمنت پوشش میدهد ممکن است روندی بوده باشد یا رِنج. عملکرد خوب در یک رژیم بازار، تضمین رژیم بعدی نیست.
- نمونهی کوچک. زیر ۳۰ معامله، تقریباً هیچ نتیجهای آماری معنادار نیست. زیر ۱۰۰ معامله، با احتیاط.
از کجا شروع کنی
اگر میخواهی همین امروز یک کار مفید بکنی، این ترتیب را پیشنهاد میکنم:
- استیتمنت سه ماه اخیر را بگیر. کمتر از آن، نمونهی کافی نیست.
- ضریب سود و بیشترین افت سرمایه را حساب کن. این دو عدد، وضعیت کلی را مشخص میکنند.
- معاملهها را بر اساس ساعت دستهبندی کن و ضرردهترین بازه را پیدا کن.
- میانگین مدت نگهداری بردها و باختها را مقایسه کن.
- مجموع کمیسیون و سواپ را بر سود ناخالص تقسیم کن.
این پنج قدم را میشود با اکسل و یکی دو ساعت وقت انجام داد. اگر ترجیح میدهی این کار خودکار انجام شود ، بههمراه تشخیص الگوهای رفتاریای که در بخش قبل گفتیم ، ابزار تحلیل استیتمنت الگوبید فایل متاتریدر ۴ و ۵ را در هر سه فرمت HTML، XLSX و XML میپذیرد و گزارشی میدهد که همین سؤالها را جواب میدهد.
اما ابزار مهم نیست. مهم این است که استیتمنتت را یک بار، با این نگاه، باز کنی.