بعد از هر زیان حجم را بزرگتر میکنی؟ داری ناخودآگاه مارتینگل میزنی
میانگین حجم معاملههای بعد از زیان را با بعد از سود مقایسه کن. اگر نسبت بالای ۱٫۵ است، سیستمت یک مارتینگل پنهان دارد.
فهرست مطالب
- تعریف قابل سنجش
- چرا شبیه مهارت به نظر میرسد
- نسخهی پنهان، که رایجتر است
- همان دنباله، با عدد
- چرا ذهن این را منطقی میبیند
- چطور در استیتمنت پیدایش کنی
- چهار راهحل
- ۱. حجم را از ریسک حساب کن، نه از حس
- ۲. سقف مطلق حجم
- ۳. کاهش حجم بعد از زیان
- ۴. حجم را قبل از دیدن نتیجهی قبلی تعیین کن
- وقتی بزرگ کردن حجم اشتباه نیست
- قدم عملی
تقریباً هیچکس نمیگوید «من مارتینگل میزنم». ولی بخش بزرگی از حسابهایی که از بین میروند، دقیقاً همین کار را کردهاند، فقط بدون اینکه اسمش را بدانند.
تفاوت مارتینگل کلاسیک با نسخهی پنهانش این است که در دومی هیچ تصمیم آگاهانهای گرفته نمیشود. حجمها فقط کمی جابهجا میشوند، بار به بار، و هیچکدام از آن جابهجاییها بهتنهایی عجیب به نظر نمیرسد.
تعریف قابل سنجش
یک عدد لازم داری:
میانگین حجم معاملههای بعد از یک زیان ÷ میانگین حجم معاملههای بعد از یک سود
اگر این نسبت حول ۱ باشد، حجمت مستقل از نتیجهی قبلی است. همان چیزی که باید باشد.
از ۱٫۵ به بالا یعنی الگو وجود دارد. از ۲ به بالا یعنی الگو جدی است و دیر یا زود حساب را میبرد.
یک شرط هم دارد: دستکم پنج معامله در هر گروه لازم است. با سه معامله، هر نسبتی بیمعناست، چون یک معاملهی پرحجم بهتنهایی میتواند میانگین را دو برابر کند.
چرا شبیه مهارت به نظر میرسد
این خطرناکترین بخش ماجراست و دلیلش کاملاً ریاضی است.
فرض کن بعد از هر زیان حجم را دو برابر میکنی و از ۱ درصد ریسک شروع میکنی. برای اینکه این کار شکست بخورد، باید چند زیان پشت سر هم بخوری. و چند زیان پشت سر هم، معمولاً اتفاق نمیافتد.
با نرخ برد ۵۰ درصد:
| زیان پشت سر هم | احتمال | ریسک تجمعی از ۱٪ |
|---|---|---|
| ۲ تا | ۲۵٪ | ۳٪ |
| ۳ تا | ۱۲٫۵٪ | ۷٪ |
| ۴ تا | ۶٫۲٪ | ۱۵٪ |
| ۵ تا | ۳٪ | ۳۱٪ |
| ۶ تا | ۱٫۶٪ | ۶۳٪ |
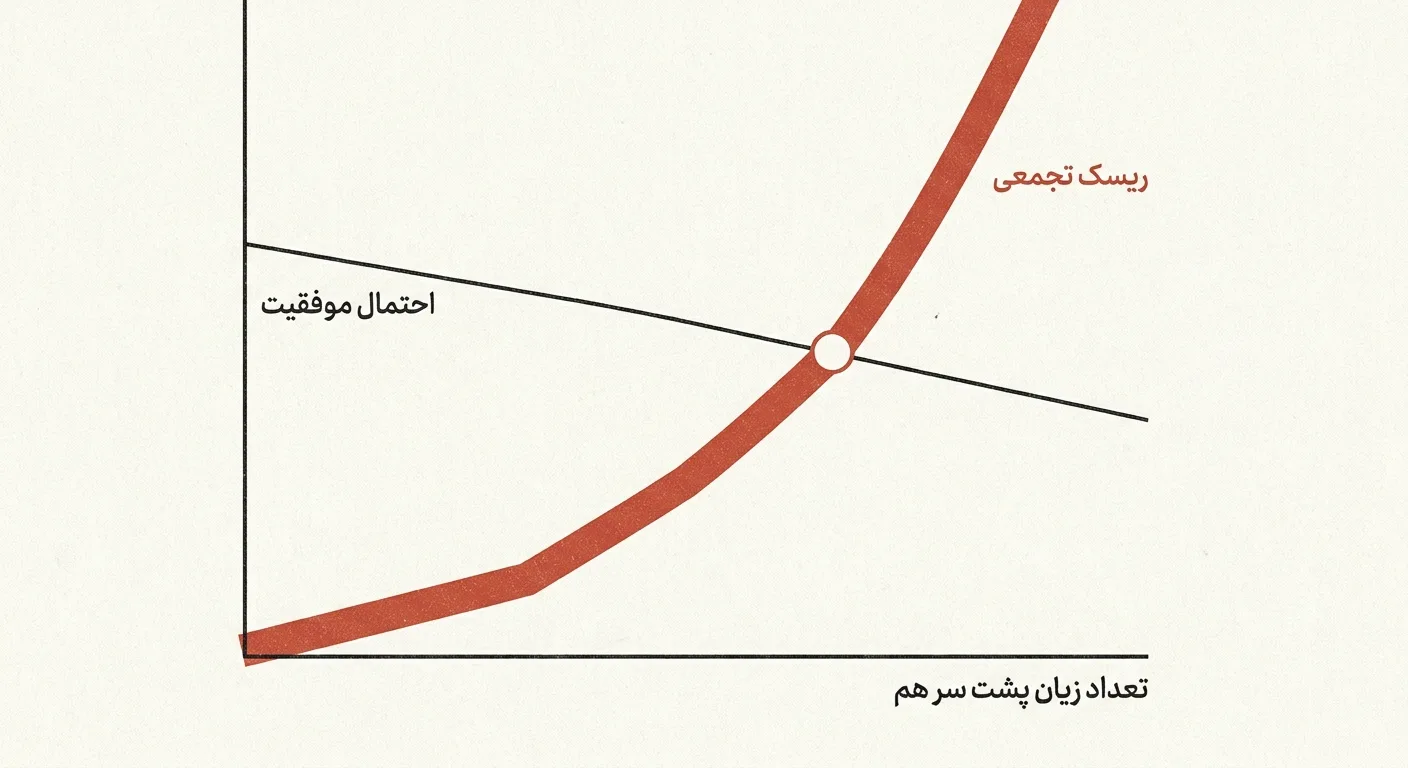
یعنی در بیش از ۹۳ درصد مواقع، این روش جواب میدهد و ضرر را برمیگرداند. سه بار، پنج بار، ده بار. هر بار هم حس میکنی خودت بازار را خواندهای.
و بعد یک بار شش زیان پشت سر هم میآید و ۶۳ درصد سرمایه میرود.
با نرخ برد ۴۰ درصد ماجرا بدتر است: احتمال شش زیان پشت سر هم به نزدیک ۵ درصد میرسد، یعنی تقریباً در هر ۲۰ دنباله یک بار.
نکتهی اصلی این است: مارتینگل نرخ برد را بالا میبرد و امید ریاضی را پایین میآورد. تعداد دفعاتی که «موفق» میشوی زیاد است، ولی اندازهی آن یک شکست، از مجموع همهی موفقیتها بزرگتر است.
عدمتقارن جبران هم به کمکش میآید: بعد از ۶۳ درصد افت، برای برگشتن به نقطهی اول باید ۱۷۰ درصد سود کنی.
نسخهی پنهان، که رایجتر است
دو برابر کردن، حالت آشکار ماجراست و بیشتر آدمها آن را نمیکنند. چیزی که واقعاً اتفاق میافتد ظریفتر است:
- حجم عادیات ۰٫۱۰ لات است. بعد از یک زیان، ۰٫۱۵ میزنی. «فقط کمی بیشتر.»
- بعد از دو زیان، ۰٫۲۰.
- بعد از یک سود، برمیگردی به ۰٫۱۰.
هیچکدام از این تصمیمها در لحظه غیرمنطقی به نظر نمیرسد. ولی نسبت کل، ۱٫۷۵ درآمده و ساختار همان ساختار مارتینگل است، فقط با ضریب کوچکتر.
ضریب کوچکتر یعنی دیرتر میکُشد، نه اینکه نکُشد.
همان دنباله، با عدد
حساب ۵٬۰۰۰ دلاری، حجم عادی ۰٫۱۰ لات، ریسک هر معامله یک درصد یعنی ۵۰ دلار. حالا چهار زیان پشت سر هم میآید و تو هر بار «فقط کمی بیشتر» میزنی:
| معامله | حجم | زیان |
|---|---|---|
| اول | ۰٫۱۰ | ۵۰ دلار |
| دوم | ۰٫۱۵ | ۷۵ دلار |
| سوم | ۰٫۲۵ | ۱۲۵ دلار |
| چهارم | ۰٫۴۰ | ۲۰۰ دلار |
| مجموع | | ۴۵۰ دلار |
۴۵۰ دلار یعنی ۹ درصد حساب.
با حجم ثابت، همان چهار باخت ۲۰۰ دلار میشد، یعنی ۴ درصد. دقیقاً همان چهار تصمیم معاملاتی، با بیش از دو برابر هزینه.
و هیچکدام از آن جهشهای حجم در لحظه غیرمنطقی به نظر نمیرسید. از ۰٫۱۰ به ۰٫۱۵ رفتن، تصمیم بزرگی نیست.
چرا ذهن این را منطقی میبیند
دو سازوکار پشتش هست و هر دو شناختهشدهاند.
هزینهی هدررفته. آن ۵۰ دلار رفته و برنمیگردد، ولی ذهن آن را یک سرمایهگذاری نیمهتمام میبیند که باید تکمیل شود. حجم بزرگتر، از این دید، «تمام کردن کار» است نه ریسک تازه.
اثر سر به سر. وقتی در زیانی، ریسکپذیریات بالا میرود. این در آزمایشهای رفتاری بارها دیده شده: کسی که عقب است، شرطهای بزرگتری میبندد، نه کوچکتر. و این دقیقاً عکس کاری است که ریاضی میگوید باید بکند.
پس بزرگ کردن حجم بعد از زیان، خطای محاسباتی نیست. رفتار پیشفرض است، و برای همین هم به یک قانون بیرونی نیاز دارد نه به تصمیم درونی.
چطور در استیتمنت پیدایش کنی
- معاملهها را بر اساس زمان مرتب کن.
- هر معامله را با نتیجهی معاملهی قبلیاش برچسب بزن: «بعد از زیان» یا «بعد از سود».
- میانگین حجم هر گروه را حساب کن.
- اولی را بر دومی تقسیم کن.
یک بررسی دوم هم ارزش دارد: بزرگترین حجمی که در کل دوره زدهای را پیدا کن و ببین قبلش چه اتفاقی افتاده بود. در بیشتر حسابها، بزرگترین حجم دقیقاً بعد از بدترین زیان زده شده است.
روش کلی خواندن این اعداد در مقالهی خواندن رفتار از روی استیتمنت آمده است.
چهار راهحل
۱. حجم را از ریسک حساب کن، نه از حس
حجم باید خروجی یک فرمول باشد، نه یک انتخاب:
حجم = (درصد ریسک × موجودی) ÷ فاصلهی حد ضرر
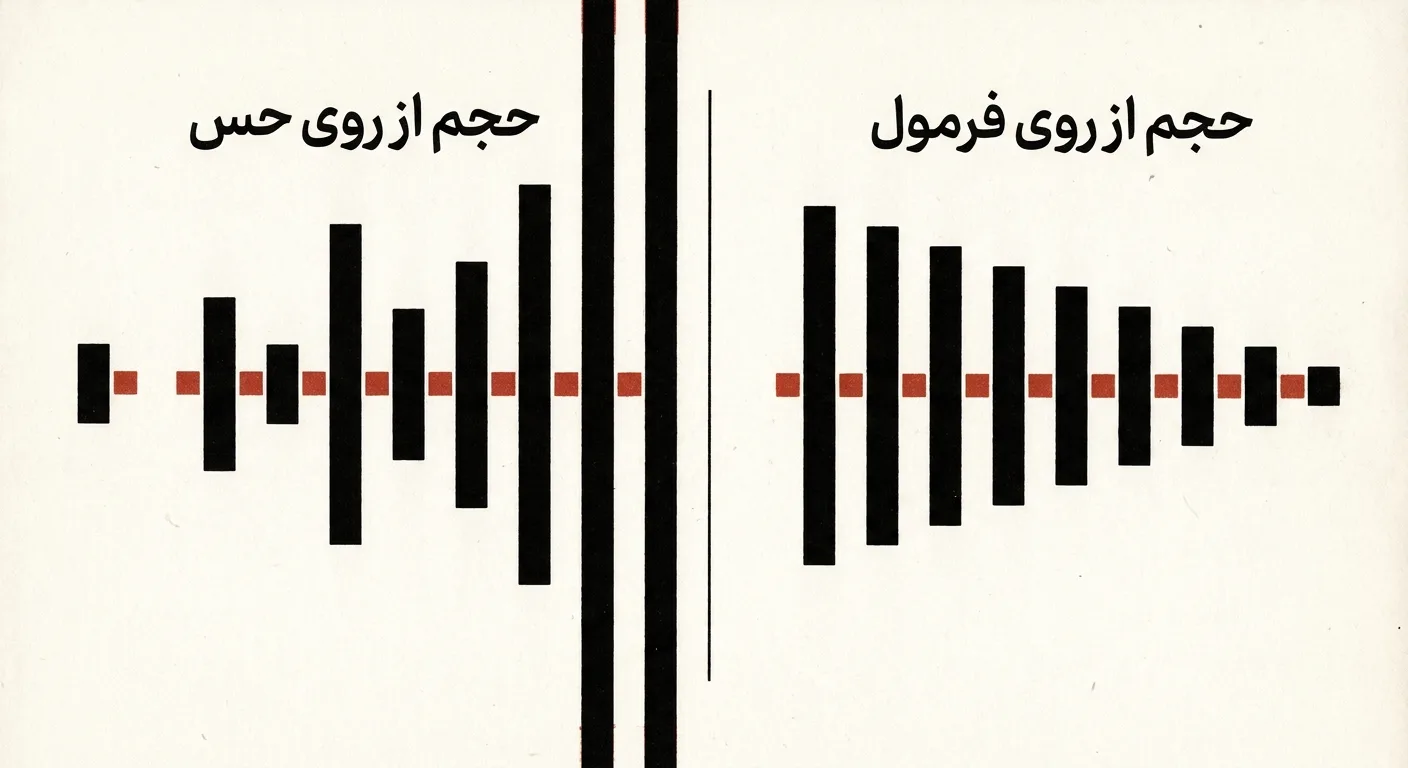
وقتی حجم از این فرمول میآید، خودبهخود بعد از زیان کوچکتر میشود، چون موجودی کم شده. این دقیقاً عکس مارتینگل است و همان چیزی است که باید باشد.
و این فرمول بدون حد ضرر اصلاً قابل محاسبه نیست؛ معامله بدون حد ضرر را جداگانه نوشتهام.
۲. سقف مطلق حجم
یک عدد بگذار که هیچ معاملهای از آن بزرگتر نمیشود، مستقل از هر توجیهی. دو برابر حجم عادیات، سقف معقولی است.
این قانون آسیب را محدود میکند حتی وقتی بقیهی قانونها شکسته شدهاند.
۳. کاهش حجم بعد از زیان
اگر میخواهی جدیتر باشی، برعکسش را قانون کن: بعد از دو زیان پشت سر هم، حجم را نصف کن تا یک برد بیاید.
این کار سود دورههای خوب را کمی کم میکند، ولی عمق بدترین افت سرمایه را بهشکل چشمگیری کاهش میدهد. و بقا، پیشنیاز هر چیز دیگری است.
۴. حجم را قبل از دیدن نتیجهی قبلی تعیین کن
سادهترین شکل عملیاش: حجم هر روز را صبح، قبل از اولین معامله، بنویس. آن عدد تا آخر روز ثابت است.
این قانون یک فایدهی جانبی دارد: از تصمیمگیری دربارهی حجم در لحظهای که آخرین نتیجه جلوی چشمت است، کاملاً جلوگیری میکند.
وقتی بزرگ کردن حجم اشتباه نیست
دو حالت هست که نباید با این الگو اشتباه گرفته شوند.
رشد حجم با رشد حساب. اگر موجودیات از ۱۰ هزار به ۱۵ هزار رسیده و حجمت هم به همان نسبت بزرگ شده، این مدیریت ریسک درست است، نه مارتینگل. تفاوتش این است که حجم به موجودی گره خورده، نه به نتیجهی معاملهی قبلی.
اضافه کردن به معاملهی برنده. بزرگ کردن پوزیشنی که در سود است و حد ضررش جابهجا شده، ساختار عکس مارتینگل را دارد: ریسک اضافه فقط وقتی پذیرفته میشود که بازار قبلاً تأییدت کرده باشد.
آزمون همیشگی همان است: این تصمیم به موجودی حساب وابسته است یا به نتیجهی آخرین معامله؟
قدم عملی
- استیتمنت سه ماه اخیر را بگیر.
- هر معامله را با نتیجهی قبلیاش برچسب بزن و دو میانگین حجم را حساب کن.
- نسبت را ببین. زیر ۱٫۲ سالم است، بالای ۱٫۵ الگو دارد، بالای ۲ فوری است.
- بزرگترین حجم دوره را پیدا کن و ببین قبلش چه شد.
- برای یک ماه، حجم را از فرمول ریسک حساب کن و دوباره اندازه بگیر.
سه مورد اول را ابزار تحلیل استیتمنت الگوبید خودکار انجام میدهد و همین نسبت را با آستانهی ۱٫۵ گزارش میکند.
اگر بعد از زیانها بلافاصله هم وارد میشوی، این دو الگو معمولاً با هم میآیند: معاملهی انتقامی همین رفتار را از زاویهی زمان بررسی میکند.