چرا در چالش پراپ فرم رد شدم؟ شش دلیلی که در استیتمنت دیده میشوند
حساب با سود مثبت بسته شد و باز هم رد شد. دلیلش تقریباً هیچوقت استراتژی نیست؛ شش بند قانون است که اغلب خوانده نمیشوند.
فهرست مطالب
- چالش واقعاً چه چیزی را اندازه میگیرد
- شش دلیلی که بیشتر حسابها را میسوزانند
- ۱. زیان روزانه با اکوییتی حساب میشود، نه با بالانس
- ۲. ساعت ریست روزانه، ساعت تو نیست
- ۳. سقف زیان کل، در بعضی فرمها دنبال اوج حساب میآید
- ۴. قانون یکنواختی (Consistency)
- ۵. عجله در یکسوم آخر
- ۶. خبر، اسپرد و لغزش
- کدامیک از اینها در استیتمنت تو دیده میشود
- ریاضی سادهای که کار را روشن میکند
- چه چیزی را نباید از رد شدن نتیجه بگیری
- قدم عملی
در پایان چالش، سود حساب مثبت بود. و حساب رد شد.
این جمله را زیاد میشنوی، و تقریباً همیشه یک معنی دارد: قانونی که شکسته شده، ربطی به سود نداشته است.
پراپ فرمها سود را نمیسنجند. آنها ریسک را میسنجند و سود فقط شرط عبور است. اگر در چالشی رد شدهای، دلیلش بهاحتمال زیاد در استیتمنتت نوشته شده و فقط جای دیگری را نگاه کردهای.
چالش واقعاً چه چیزی را اندازه میگیرد
یک چالش معمول سه عدد دارد:
- هدف سود، معمولاً ۸ تا ۱۰ درصد در مرحلهی اول.
- بیشترین زیان روزانه، معمولاً ۴ تا ۵ درصد.
- بیشترین زیان کل، معمولاً ۸ تا ۱۲ درصد.
به نسبت این سه نگاه کن. برای رسیدن به هدف ۱۰ درصد فرصت داری، ولی برای از دست دادن همهچیز فقط ۵ درصد در یک روز کافی است. یعنی سقف روزانه نصف هدف است.
این طراحی عمدی است. پراپ فرم دنبال کسی نیست که بتواند ۱۰ درصد سود بسازد؛ خیلیها میتوانند. دنبال کسی است که بتواند ۱۰ درصد بسازد بدون اینکه در هیچ روزی به ۵ درصد نزدیک شود. تفاوت این دو، تمام ماجراست.
شش دلیلی که بیشتر حسابها را میسوزانند
۱. زیان روزانه با اکوییتی حساب میشود، نه با بالانس
رایجترین سوءتفاهم، و پرهزینهترینشان. بیشتر پراپ فرمها زیان روزانه را از روی اکوییتی میسنجند: بالانس بهعلاوهی سود و زیان شناور پوزیشنهای باز.
یعنی لازم نیست ضرر کرده باشی تا رد شوی. کافی است یک پوزیشن باز داشته باشی که در یک لحظه ۵ درصد در ضرر برود، حتی اگر ده دقیقه بعد برگردد و با سود بسته شود. همان یک لحظهی لمس کافی است.
و این دقیقاً همان چیزی است که در استیتمنت نمیبینی، چون استیتمنت فقط معاملههای بستهشده را ثبت میکند. سود و زیان شناور در آن نیست. باید از منحنی اکوییتی پلتفرم دنبالش بگردی.
۲. ساعت ریست روزانه، ساعت تو نیست
«روز» در قوانین پراپ فرم یعنی روز سرور بروکر، که در اغلب موارد ساعت ۰۰:۰۰ به وقت اروپای مرکزی است. برای معاملهگر ایرانی این یعنی حدود ۲:۳۰ بامداد، و در ماههایی که ساعت تابستانی اروپا فعال است ۳:۳۰.
پیامدش را با عدد ببین. سقف روزانه ۵ درصد است و پوزیشنی داری که ۳ درصد در ضرر است. آن را از لحظهی ریست عبور میدهی. روز جدید شروع میشود و سقف ۵ درصدیاش از بالانس ابتدای روز حساب میشود، نه از اکوییتی فعلی تو. ولی آن ۳ درصد زیان شناور هنوز سر جایش است.
یعنی در روز جدید عملاً ۲ درصد فضا داری، نه ۵ درصد. و هیچ عددی روی پلتفرم این را به تو نمیگوید.
۳. سقف زیان کل، در بعضی فرمها دنبال اوج حساب میآید
دو مدل وجود دارد و تفاوتشان زیاد است.
در مدل ثابت، سقف زیان کل از بالانس اولیه حساب میشود و تا آخر چالش تکان نمیخورد. در مدل دنبالکننده (trailing)، آن سقف پشت بالاترین نقطهای که حساب به آن رسیده حرکت میکند.
روی یک حساب ۱۰۰٬۰۰۰ دلاری با سقف ۱۰ درصد:
| وضعیت | مدل ثابت | مدل دنبالکننده |
|---|---|---|
| شروع | خط قرمز ۹۰٬۰۰۰ | خط قرمز ۹۰٬۰۰۰ |
| حساب به ۱۰۶٬۰۰۰ رسید | خط قرمز ۹۰٬۰۰۰ | خط قرمز ۹۶٬۰۰۰ |
| حساب به ۹۵٬۰۰۰ برگشت | سالم | رد شد |
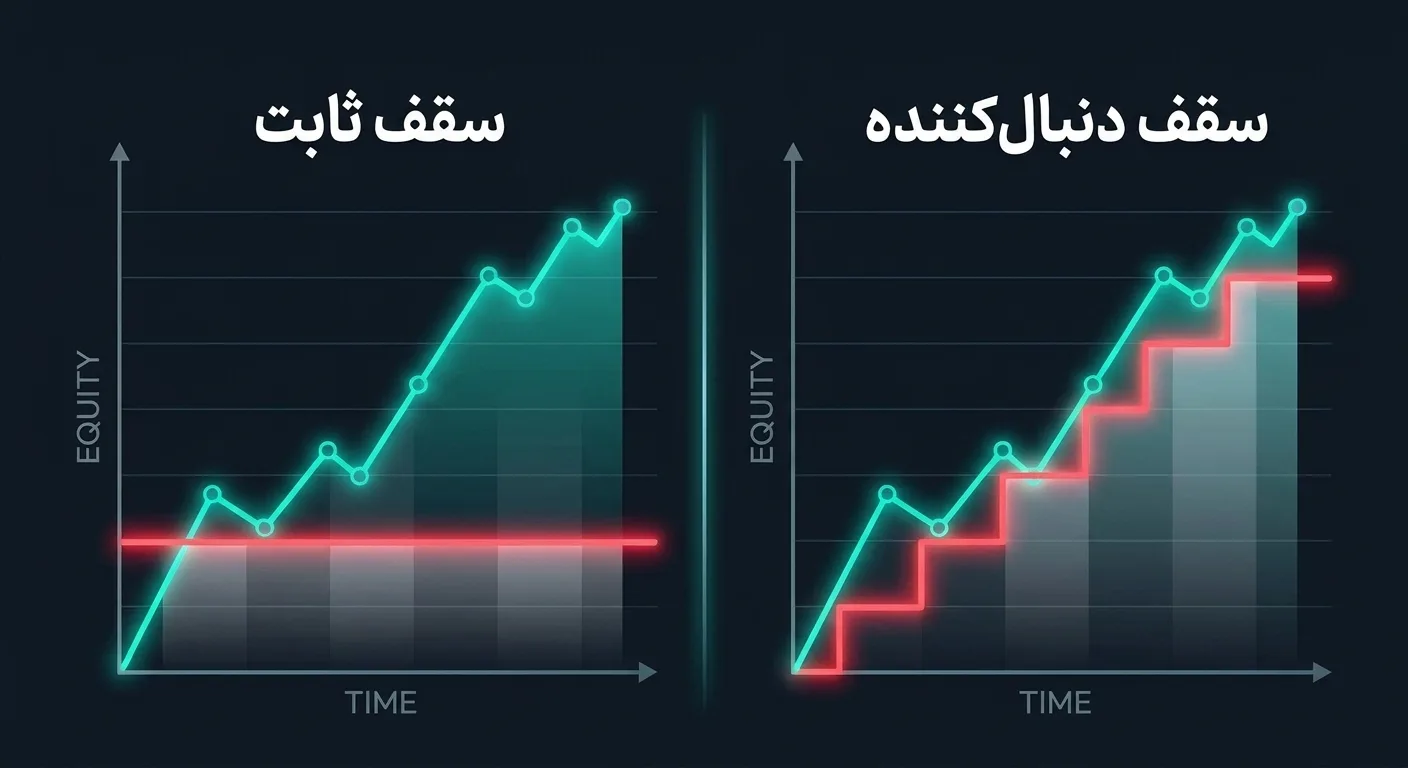
در ستون سوم، با اینکه هنوز ۵ درصد بالاتر از سرمایهی اولیهای، چالش تمام شده است.
بعضی فرمها این خط را با اکوییتی میکشند و بعضی فقط با بالانسِ معاملههای بستهشده. این یکی از معدود بندهایی است که واقعاً ارزش دارد قبل از خرید چالش، در صفحهی قوانین پیدایش کنی.
۴. قانون یکنواختی (Consistency)
بند نسبتاً تازهای که بیشتر فرمها اضافه کردهاند: سود بزرگترین روزت نباید از درصد مشخصی از کل سودت بیشتر شود، معمولاً جایی بین ۲۰ تا ۵۰ درصد.
منطقش قابلدفاع است. کسی که ۹ درصد از ۱۰ درصد سودش را در یک روز و با یک معاملهی سنگین ساخته، مهارت نشان نداده است. فرم نمیخواهد به چنین حسابی سرمایهی واقعی بدهد، چون همان الگو در جهت مخالف هم میتواند تکرار شود.
این بند معمولاً وسط چالش تو را حذف نمیکند. کاری که میکند ناخوشایندتر است: چالش را پاس میکنی، حساب واقعی میگیری، و در اولین درخواست برداشت با آن روبهرو میشوی.
۵. عجله در یکسوم آخر
الگویی که در استیتمنتهای رد شده بارها تکرار میشود: دوسوم اول چالش با حجم منظم پیش رفته، و در یکسوم آخر حجم ناگهان دو یا سه برابر شده.
دلیلش همیشه یکی است. میبینی که با این روند به هدف نمیرسی و تصمیم میگیری جبران کنی. و نتیجه هم تقریباً همیشه یکی است، چون بزرگ کردن حجم سقف زیان روزانه را به همان نسبت نزدیکتر میکند. سرعت رسیدن به هدف و سرعت رسیدن به خط قرمز، هر دو با یک ضریب بالا میروند.
راه تشخیصش ساده است: میانگین حجم یکسوم آخر معاملهها را با میانگین دوسوم اول مقایسه کن.
الگوی نزدیک دیگری هم هست که در همین بازه خودش را نشان میدهد: زود بستن سود و نگه داشتن زیان.
۶. خبر، اسپرد و لغزش
حد ضررت روی ۲۰ پیپ است. ولی در لحظهی انتشار یک خبر اقتصادی پرتأثیر، اسپرد چند برابر میشود و قیمت میتواند بدون هیچ معاملهای از سطح تو رد شود. آن معاملهی «۲۰ پیپی» میتواند ۶۰ پیپ خرج بردارد، و سه تا از آنها سقف روزانه را تمام میکند.
بعضی فرمها معامله در بازهی چند دقیقهای اطراف اخبار پرتأثیر را ممنوع کردهاند و در صورت تخلف یا آن معاملهها را حذف میکنند یا حساب را رد. بعضی دیگر فقط ریسکش را به خودت واگذار کردهاند. هر دو حالت به یک جا میرسند اگر برنامهات را با تقویم اقتصادی تنظیم نکرده باشی.
کدامیک از اینها در استیتمنت تو دیده میشود
سه تا از این شش مورد را میشود مستقیم از فایل معاملات بیرون کشید. سه تای دیگر در استیتمنت نیستند و باید جای دیگری دنبالشان بگردی. همین تفکیک مهم است، چون وقت زیادی صرف گشتن در فایلی میشود که اصلاً آن داده را ندارد.
| دلیل | در استیتمنت پیدا میشود؟ | چطور |
|---|---|---|
| زیان روزانهی شناور | نه | از منحنی اکوییتی پلتفرم |
| عبور پوزیشن از ریست | بله | معاملههایی که زمان باز و بسته شدنشان دو روز متفاوت است |
| سقف دنبالکننده | نه | از صفحهی قوانین فرم |
| قانون یکنواختی | بله | سود خالص را روزبهروز جمع بزن و بزرگترین روز را به کل تقسیم کن |
| عجله در یکسوم آخر | بله | مقایسهی میانگین حجم در سه بازهی زمانی |
| لغزش روی خبر | تا حدی | معاملههایی که زیانشان بهطور نامتعارف از حد ضرر بزرگتر است |
ریاضی سادهای که کار را روشن میکند
سقف زیان روزانه ۵ درصد است. اگر در هر معامله ۱ درصد ریسک کنی، پنج باخت پشت سر هم در یک روز تو را حذف میکند. اگر ۲ درصد ریسک کنی، دو باخت و نیم کافی است.
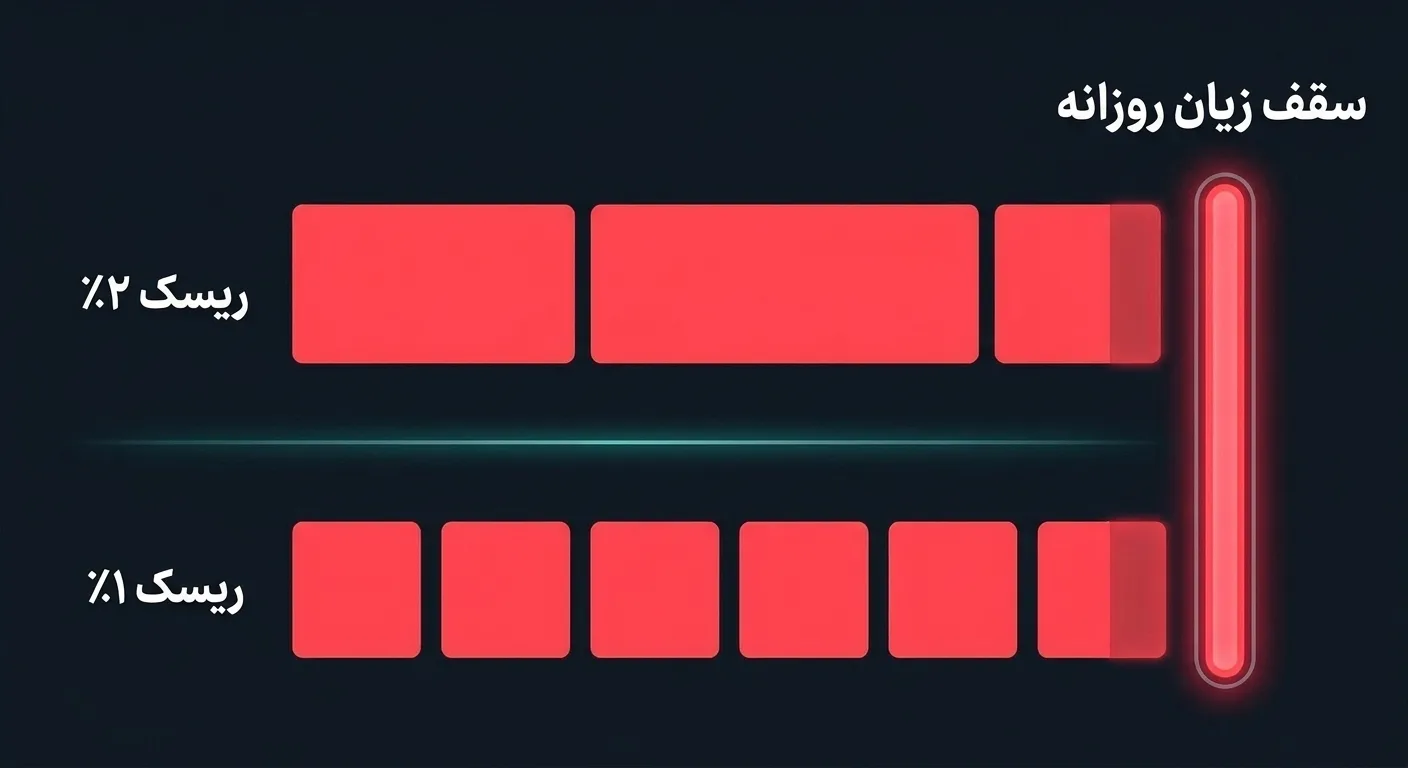
حالا احتمالش را حساب کن. با نرخ برد ۵۰ درصد، پنج باخت پشت سر هم در هر ۳۲ دنباله یک بار پیش میآید. در یک چالش چندهفتهای با دهها معامله، این چیزی نیست که بشود رویش حساب نکرد. اتفاق نادری نیست؛ اتفاق عادی است که باید برایش جا گذاشته باشی.
پس دو قاعده بیرون میآید:
- ریسک هر معامله را طوری تنظیم کن که سقف روزانه دستکم پنج معاملهی بازنده را تحمل کند. یعنی ۱ درصد یا کمتر.
- برای خودت سقف تعداد معامله در روز بگذار، و بعد از دو باخت پشت سر هم آن روز را تمام کن. این دومی از اولی مهمتر است، چون جلوی رفتار را میگیرد نه فقط عدد را.
اگر میخواهی ببینی نرخ برد و اندازهی واقعی بردها و باختهایت چقدر است، و کدام ساعتهای روز بیشترین ضرر را ساختهاند، اینها را از همان استیتمنت میشود درآورد. روش کارش را در مقالهی خواندن رفتار از روی استیتمنت نوشتهام.
چه چیزی را نباید از رد شدن نتیجه بگیری
رد شدن در یک چالش، سه چیزی که ثابت نمیکند:
- اینکه استراتژیات بد است. یک چالش یک نمونهی آماری کوچک است، اغلب زیر صد معامله. استراتژیای با امید ریاضی مثبت هم میتواند در یک بازهی کوتاه منفی باشد. رد شدن، داده است، ولی دادهی کمی.
- اینکه برای معاملهگری ساخته نشدهای. اغلب رد شدنها از جنس مدیریت ریسکاند، نه تحلیل. و مدیریت ریسک یاد گرفتنی است، برخلاف چیزی که معمولاً به آدم میگویند.
- اینکه چالش بعدی را باید زودتر بخری. خرید چالش جدید بدون اینکه بدانی قبلی چرا از دست رفت، همان اشتباه است با هزینهی دوبرابر. اول فایل قبلی را بخوان.
در مقابل، یک چیز را قطعاً نشان میدهد: جایی در فاصلهی بین برنامهات و کاری که واقعاً کردی، یک شکاف هست. آن شکاف در استیتمنت دیده میشود.
قدم عملی
اگر همین الان یک چالش از دست رفته داری، این پنج کار را به ترتیب انجام بده:
- استیتمنت همان حساب را از پلتفرم بگیر.
- سود خالص را روزبهروز جمع بزن. بدترین روزت چند درصد بود؟
- میانگین حجم یکسوم آخر را با دوسوم اول مقایسه کن.
- معاملههایی را پیدا کن که زیانشان از حد ضررِ برنامهات بزرگتر بوده و ببین چه ساعتی باز شدهاند.
- صفحهی قوانین همان فرم را باز کن و فقط دنبال دو چیز بگرد: سقف زیان کل ثابت است یا دنبالکننده، و ساعت ریست روزانه چند است.
چهار مورد اول را ابزار تحلیل استیتمنت الگوبید خودکار انجام میدهد؛ فایل متاتریدر ۴ و ۵ را در فرمتهای HTML، XLSX و XML میپذیرد. مورد پنجم را باید خودت بخوانی، و ارزشش را دارد.