چرا سودهایم را زود میبندم و زیانهایم را نگه میدارم؟
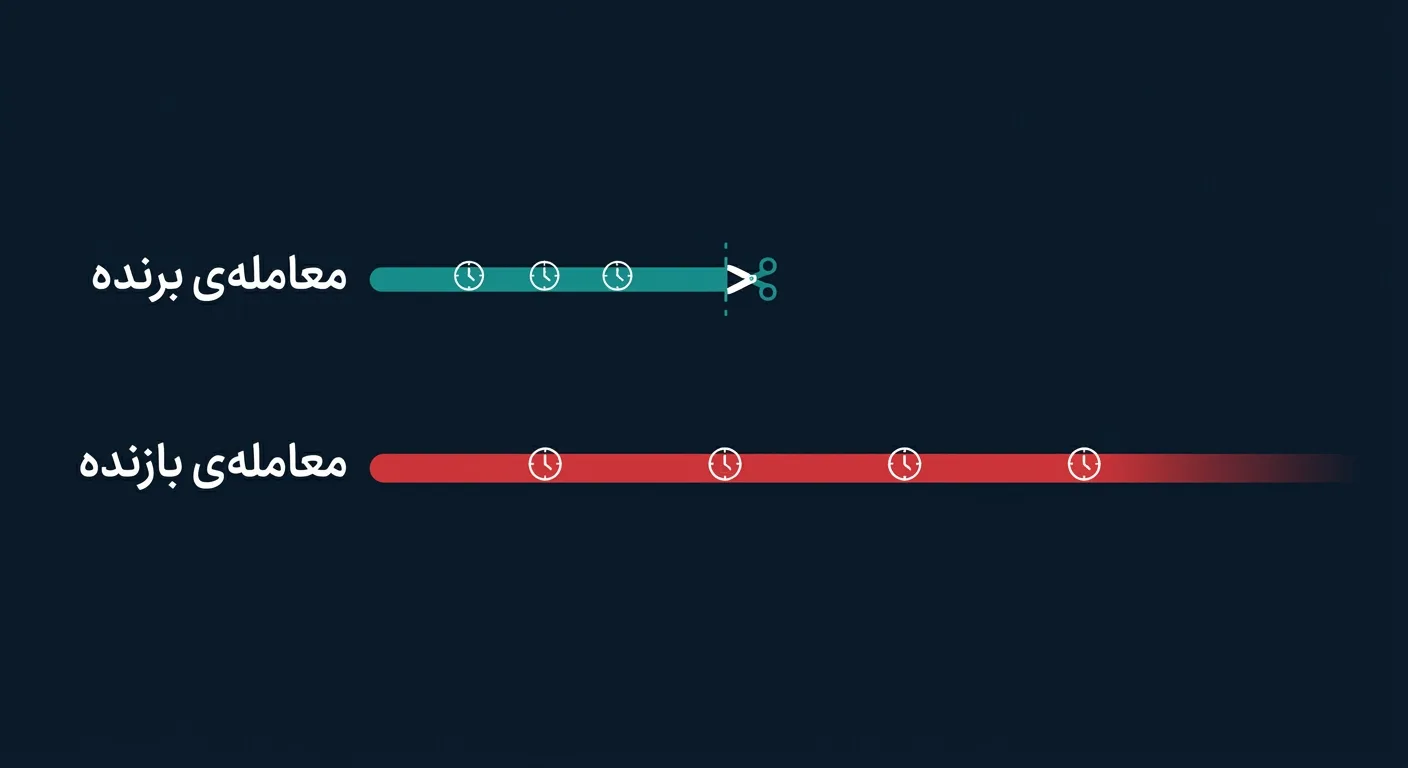
میانگین مدت نگهداری معاملههای برندهات را با بازندهها مقایسه کن. اگر بازندهها بیشتر باز ماندهاند، مشکل انضباط نیست؛ چیز دیگری است.
فهرست مطالب
- الگو، با عدد
- چرا مغز این کار را میکند
- زیان، حدود دو برابر سود احساس میشود
- زیانی که نبستهای، هنوز «واقعی» نیست
- نقطهی مرجع، قیمت ورود توست
- این عادت چقدر خرج برمیدارد
- در استیتمنت کجا پیدایش کنی
- چهار کاری که جواب میدهد
- ۱. خروج را قبل از ورود بنویس
- ۲. به جای دلار، R را بشمار
- ۳. خروج پلکانی
- ۴. قانون «بدون دخالت»
- کِی نگهداشتن زیان اشتباه نیست
- چیزی که جواب نمیدهد
- قدم عملی
یک عدد را از استیتمنتت بیرون بکش: میانگین مدت زمانی که معاملههای برندهات باز ماندهاند. حالا همان عدد را برای معاملههای بازنده حساب کن.
اگر بازندهها بیشتر باز ماندهاند، تنها نیستی. این رایجترین الگوی رفتاری در بازارهای مالی است و اسم دارد.
و برخلاف چیزی که معمولاً به آدم میگویند، مشکل «انضباط نداشتن» نیست.
الگو، با عدد
در سال ۱۹۸۵ دو پژوهشگر به نامهای شفرین و استاتمن نام اثر دیسپوزیشن را روی این رفتار گذاشتند: تمایل به بستن زودهنگام معاملههای سودده و نگهداشتن معاملههای زیانده.
سیزده سال بعد، ترنس اودین روی ده هزار حساب واقعی نشان داد که معاملهگران، سودها را با نرخی حدود یکونیم برابر زیانها میبندند. یعنی وقتی معاملهای در سود است، احتمال بسته شدنش بهطور نظاممند بیشتر است تا وقتی در زیان است.
و نکتهی جالبتر در پژوهش بعدی بود: این الگو در معاملهگران حرفهای هم دیده میشود. تفاوت اینجاست که ناموفقترینهایشان، زیان را از همه بیشتر نگه میدارند.
پس این یک نقص شخصیتی نیست. یک سوگیری قابلپیشبینی است، و چیزی که قابل پیشبینی باشد قابل مدیریت هم هست.
چرا مغز این کار را میکند
زیان، حدود دو برابر سود احساس میشود
در نظریهی چشمانداز کانمن و تورسکی، درد از دست دادن ۱۰۰ دلار تقریباً دو برابر لذت به دست آوردن ۱۰۰ دلار است.
نتیجهاش در معامله ساده است: سود را میبندی چون از دست دادنش دردناکتر از نگهداشتنش شیرین است. و زیان را نگه میداری چون بستنش یعنی پذیرفتن آن درد، همین حالا و بهصورت قطعی.
زیانی که نبستهای، هنوز «واقعی» نیست
این مهمترین بخش ماجراست. تا وقتی معامله باز است، ذهن آن را یک «زیان بالقوه» حساب میکند، نه یک زیان واقعی. بستنش همان لحظهای است که بالقوه تبدیل به قطعی میشود.
پس نگهداشتن، از دید ذهن، تعویق درد است. و تعویق درد چیزی است که انسان در آن بسیار خوب عمل میکند.
اینکه اکوییتی حسابت همین حالا هم پایین آمده، تغییری در این احساس نمیدهد. بازار قیمت را خوانده؛ فقط تو هنوز امضایش نکردهای.
نقطهی مرجع، قیمت ورود توست
ذهن هر معامله را نسبت به قیمت ورود خودت میسنجد، نه نسبت به وضعیت فعلی بازار. برای همین است که جملهی «فقط تا سر به سر شدن صبر میکنم» اینقدر آشناست.
ولی بازار نمیداند تو کجا وارد شدهای و برایش هم اهمیتی ندارد. قیمت ورود تو فقط برای تو یک عدد مهم است.
این عادت چقدر خرج برمیدارد
اثرش دوطرفه است و دقیقاً همین دوطرفه بودن، خطرناکش میکند:
- بستن زودهنگام سود، میانگین برد را کوچک میکند.
- نگهداشتن زیان، میانگین باخت را بزرگ میکند.
ضریب سود حاصل تقسیم این دو بر هم است، پس از هر دو طرف فشرده میشود.
عدد ماجرا را روشنتر میکند. نرخ بردی که لازم داری تا صرفاً سر به سر شوی، فقط به یک نسبت بستگی دارد: میانگین برد تقسیم بر میانگین باخت.
| میانگین برد ÷ میانگین باخت | نرخ برد لازم برای سر به سر |
|---|---|
| ۰٫۵ | ۶۷٪ |
| ۰٫۷ | ۵۹٪ |
| ۱ | ۵۰٪ |
| ۱٫۵ | ۴۰٪ |
| ۲ | ۳۳٪ |
| ۳ | ۲۵٪ |
حالا فرض کن استراتژیات ذاتاً نسبت ۲ داشته باشد. یعنی با نرخ برد ۳۳ درصد هم سودده است.
اما تو سودها را در نیمهی راه میبندی و زیانها را تا یکونیم برابر حد ضرر اولیه نگه میداری. نسبت واقعیات میشود حدود ۰٫۷، و حالا برای اینکه فقط سر به سر شوی به نرخ برد ۵۹ درصد نیاز داری.
استراتژی عوض نشده. یک استراتژی سودده را به یک استراتژی زیانده تبدیل کردهای، فقط با نحوهی خروج.
در استیتمنت کجا پیدایش کنی
چهار بررسی که همهشان با اکسل و یک ساعت وقت شدنیاند:
- مدت نگهداری. میانگین فاصلهی باز تا بسته شدن، جدا برای برندهها و بازندهها. اگر بازندهها بلندتر باشند، الگو وجود دارد.
- اندازه. میانگین سود معاملههای برنده تقسیم بر میانگین زیان معاملههای بازنده. عدد زیر ۱ یعنی بردهایت از باختهایت کوچکترند.
- زیانهای بزرگتر از حد ضرر. معاملههایی که زیانشان از حد ضرر برنامهات بیشتر شده. هر کدامشان یک بار جابهجا کردن یا برداشتن حد ضرر است.
- توزیع سودها. اگر بیشتر بردهایت در یک بازهی باریک و کوچک جمع شدهاند، یعنی جایی یک سقف ذهنی داری که سود را آنجا میبندی.
روش کلی خواندن این اعداد را در مقالهی خواندن رفتار از روی استیتمنت نوشتهام.
چهار کاری که جواب میدهد
۱. خروج را قبل از ورود بنویس
هر دو سرش را، همان لحظهای که هنوز هیچ پولی درگیر نیست. تصمیم گرفتن دربارهی خروج وقتی معامله باز است و عدد جلوی چشمت قرمز و سبز میشود، تصمیمگیری نیست؛ واکنش است.
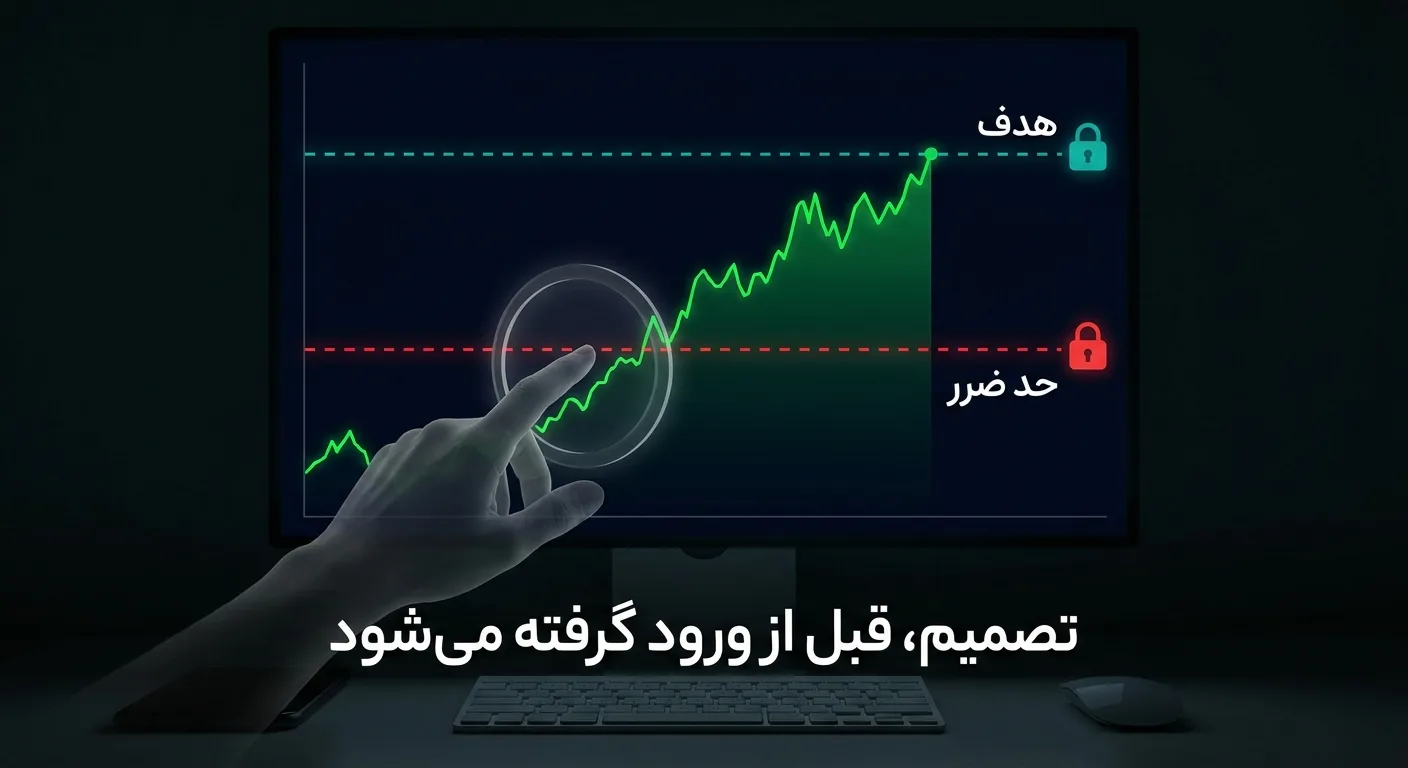
و حد ضرر را روی پلتفرم بگذار، نه در ذهنت. حد ضرر ذهنی دقیقاً همانجایی شکسته میشود که ساخته شده: در ذهن.
۲. به جای دلار، R را بشمار
R یعنی چند برابر ریسکی که پذیرفتی. وقتی خروجیات را با R اندازه میگیری، «۴۰ دلار سود» تبدیل میشود به «۰٫۴R»، و ۰٫۴R کنار یک باخت ۱R خیلی کمتر شبیه پیروزی به نظر میرسد.
این فقط یک تغییر واحد نیست. دلار یک عدد مطلق است و ذهن آن را با نیازهای بیرون از بازار مقایسه میکند؛ R یک عدد نسبی است و فقط با ریسک خودت مقایسهشدنی است.
۳. خروج پلکانی
اگر وسوسهی بستن زودهنگام خیلی قوی است، با آن نجنگ. بخشی از حجم را در هدف اول ببند و بقیه را با حد ضرر جابهجاشده نگه دار.
این کار میانگین بردت را از آنچه میتوانست باشد کمی کوچکتر میکند، ولی از آنچه در عمل هست بزرگتر. راهحل کامل نیست؛ راهحلی است که اجرا میشود.
۴. قانون «بدون دخالت»
از لحظهی ورود تا اولین برخورد با حد ضرر یا هدف، هیچ کاری نکن. نه جابهجا کردن حد ضرر، نه بستن دستی، نه اضافه کردن حجم.
سختترین مورد این فهرست است و بیشترین اثر را هم دارد، چون تمام آسیب اثر دیسپوزیشن دقیقاً در همان بازه اتفاق میافتد.
اگر بعد از زیانها بلافاصله دوباره وارد میشوی، معاملهی انتقامی همین الگو را از زاویهی زمان بررسی میکند.
کِی نگهداشتن زیان اشتباه نیست
این تمایز مهم است، چون اگر آن را جا بیندازی به نتیجهی غلط میرسی که «هر معاملهی در زیانی را باید سریع بست». این هم خودش یک راه از دست دادن پول است.
معاملهای که در زیان است ولی هنوز به حد ضرر از پیش تعیینشدهاش نرسیده، دارد دقیقاً طبق برنامه پیش میرود. نگهداشتنش اثر دیسپوزیشن نیست؛ اجرای همان چیزی است که نوشتهای.
اثر دیسپوزیشن چیز مشخصتری است: عوض کردن تصمیم بعد از اینکه معامله باز شده. یعنی حد ضرر را عقب بردن، برداشتنش، یا «فقط پنج دقیقهی دیگر صبر میکنم».
یک آزمون ساده که تقریباً همیشه جواب میدهد:
آیا میتوانستی این تصمیم را قبل از ورود روی کاغذ بنویسی؟
حد ضرر عریض که از قبل انتخاب شده و با حجم کمتر جبران شده، یک تصمیم معاملاتی است. همان حد ضرر اگر در لحظه عریض شود، یک واکنش است. عدد ممکن است یکی باشد، ولی این دو هیچ ربطی به هم ندارند.
همین آزمون دربارهی سود هم صدق میکند. بستن سود در ۰٫۶R اگر از قبل بخشی از برنامه بوده، یک انتخاب است. همان کار اگر به این دلیل انجام شود که «ترسیدم برگردد»، چیز دیگری است.
پس سؤال هیچوقت «زود بستم یا دیر؟» نیست. سؤال این است: این تصمیم را کِی گرفتم؟
چیزی که جواب نمیدهد
«از این به بعد منضبطتر میشوم.»
این تصمیم بارها گرفته شده و بارها شکست خورده، چون با ماهیت مسئله جور نیست. زیانگریزی یک انتخاب نیست که بشود کنارش گذاشت؛ نحوهی کار کردن ذهن است و در لحظهی فشار قویتر هم میشود.
چیزی که جواب میدهد، حذف کردن خودِ لحظهی تصمیم است. حد ضرری که از قبل روی پلتفرم نشسته، در لحظهی فشار به ارادهی تو نیاز ندارد.
به همین دلیل است که سیستمهای معاملاتی خودکار، مستقل از کیفیت استراتژیشان، یک مزیت ساختاری دارند: کدی که خروج را اجرا میکند، نمیترسد.
قدم عملی
- استیتمنت سه ماه اخیر را بگیر.
- میانگین مدت نگهداری برندهها و بازندهها را جدا حساب کن.
- میانگین برد را بر میانگین باخت تقسیم کن و در جدول بالا ببین چه نرخ بردی لازم داری.
- نرخ برد واقعیات را با آن عدد مقایسه کن. فاصلهی این دو، هزینهی این عادت است.
- برای ده معاملهی بعدی فقط یک قانون بگذار: قانون «بدون دخالت».
چهار مورد اول را ابزار تحلیل استیتمنت الگوبید خودکار انجام میدهد و همین مقایسه را در گزارش نشان میدهد. مورد پنجم با هیچ ابزاری انجام نمیشود.
اگر در چالش پراپ فرم هم رد شدهای، این الگو یکی از دلایل رایجش است. شش دلیل رد شدن در چالش را جداگانه نوشتهام.